【法人向け】経費削減の決定版!「全額損金&社会保険料削減」で会社基盤を強固にする企業型DC活用術
「利益は出ているのに、なぜか手元にキャッシュが残らない……」
「社会保険料や税金の負担が重く、資金繰りやコスト削減に頭を悩ませている」
多くの会社経営者・決算権者の方が抱えるこの課題。その解決策として今、賢い経営者が続々と導入しているのが「企業型確定拠出年金(企業型DC)」です。
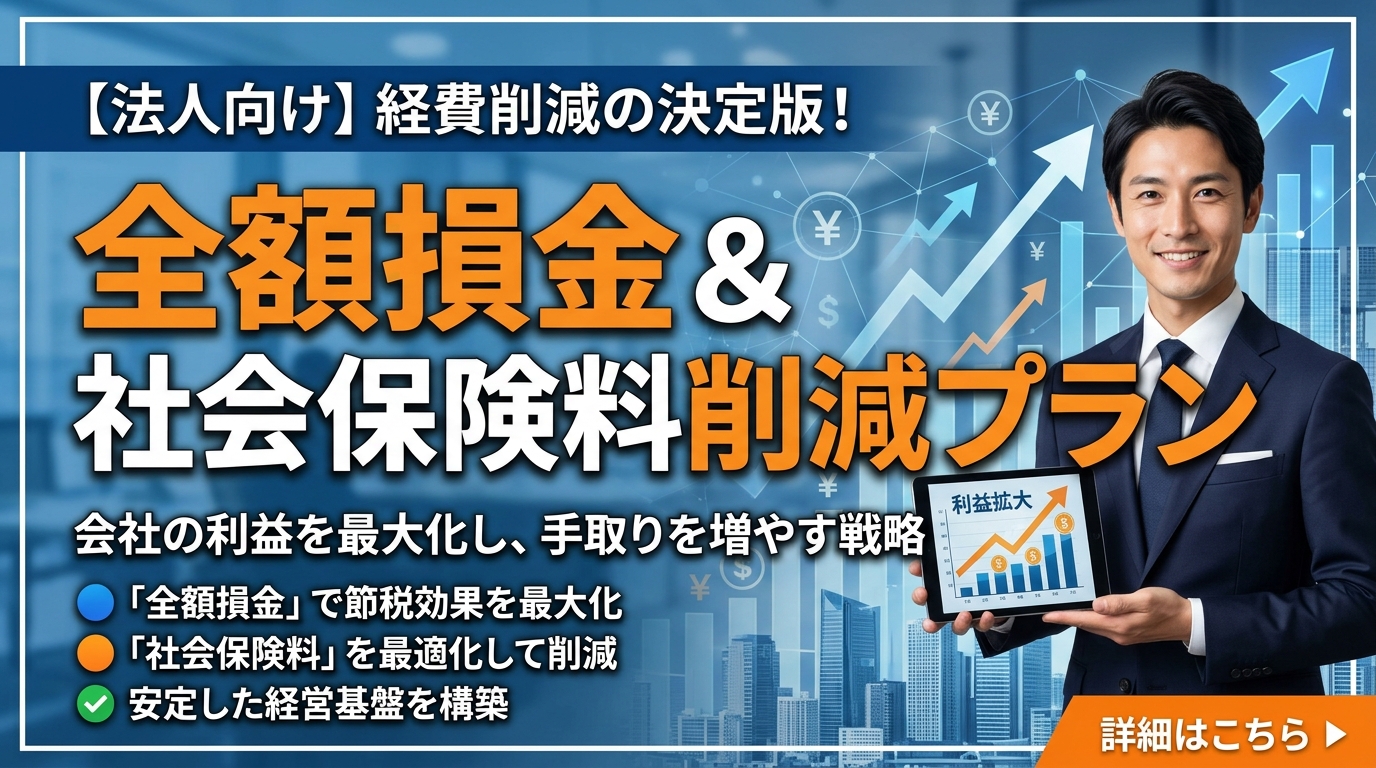
単なる福利厚生制度と思われがちですが、実は「全額損金算入による節税」と「社会保険料の削減」を同時に実現し、会社の財務基盤を劇的に強化する強力な経営戦略ツールです。
本記事では、企業型DCを活用して「会社の利益を最大化し、手取りを増やす仕組み」をわかりやすく解説します。
1. なぜ今、経営者に「全額損金&社会保険料削減」が必要なのか?
法人税や社会保険料の負担は、企業の成長を阻む大きなコストです。特に社会保険料は労使折半であるため、給与が上がれば上がるほど会社の負担も増加します。
一般的な節税対策(航空機オペレーティングリースや保険など)は、一時的な繰り延べに過ぎなかったり、キャッシュアウトを伴うリスクがあったりします。
しかし、企業型DCを活用した手法なら、以下のようなメリットを安全に享受できます。
-
掛金は全額損金(経費)として処理可能
-
社会保険料の算定基礎から除外(会社負担・社員負担ともに削減)
-
会社のキャッシュフローを痛めずに節税・コストカットを達成
2. 企業型DCがもたらす「3つの強力なメリット」
① 「全額損金」で法人税の負担を大幅軽減
会社が負担する企業型DCの掛金は、事業上の「非課税経費(全額損金)」として認められます。課税所得を圧縮できるため、毎年の法人税額を効率的にコントロールすることが可能です。
② 「社会保険料」の最適化による固定費削減
選択制の企業型DC(給与切替型)を導入した場合、従業員や役員が拠出した掛金分は「給与(標準報酬月額)」の対象外となります。
これにより、会社負担分の社会保険料(健康保険・厚生年金・雇用保険)が削減され、ダイレクトに利益へと還元されます。
③ 役員・従業員の手取り最大化&手厚い資産形成
メリットは会社側だけではありません。役員や従業員個人にとっても、以下の恩恵があります。
-
所得税・住民税・社会保険料が軽減され、実質的な手取りが増加
-
運用益が全額非課税で効率的に老後資金を構築
-
受け取り時も控除(退職所得控除・公的年金等控除)が適用
3. 【導入シミュレーション】どれくらい削減できる?
例えば、役員・従業員合わせて10名の企業で、各人が毎月3万円(年間36万円/人)を企業型DCに拠出した場合:
| 削減項目 | 年間削減イメージ(概算) |
| 社会保険料の削減額(会社負担分) | 約 50万〜60万円 / 年 |
| 法人税等の軽減効果 | 約 100万〜120万円 / 年 |
| 【合計効果】 | 年間 約150万円〜180万円 のコスト削減! |
※数値は概算値です。各企業の給与体系や加入状況により変動します。
削減できた資金は、新たな事業投資や手元資金(内部留保)の確保に回すことができるため、変化に強い安定した経営基盤を構築できます。
4. まとめ:会社の利益を最大化し、手取りを増やす戦略を
企業型DCによる「全額損金&社会保険料削減プラン」は、リスクを抑えながら確実に会社の財務体質を強化できる「経費削減・手取り最大化の決定版」です。
-
節税しながらキャッシュを社内・個人に残したい
-
社会保険料の負担を少しでも減らしたい
-
役員退職金の準備や従業員の定着率向上を図りたい
このようなお悩みをお持ちの経営者様は、ぜひ一度導入シミュレーションをご検討ください。